

Купить дом в ипотеку в Батайске
Найдено 126 объявлений
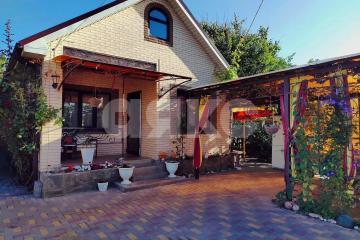
Дом 90 м² + 6 сот., 1 эт.
Батайск, ул. Максима Горького
8 700 000 ₽
96 666 ₽/м²
от 48 060 ₽/мес
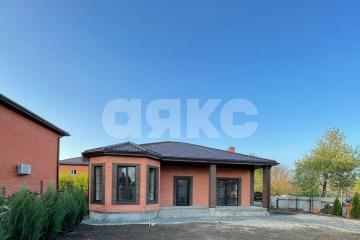
Дом 100 м² + 6 сот., 1 эт.
Батайск, мкр. Восточный, ул. Щорса
9 900 000 ₽
99 000 ₽/м²
от 66 701 ₽/мес
Дом 80 м² + 5.17 сот., 1 эт.
Батайск, ул. Орджоникидзе
7 800 000 ₽
97 500 ₽/м²
от 44 664 ₽/мес
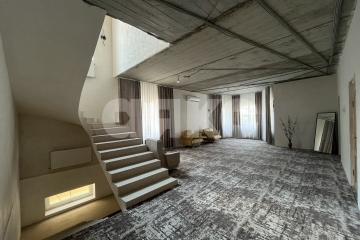
Дом 478 м² + 12.8 сот., 2 эт.
Батайск, ул. Украинская
20 000 000 ₽
41 841 ₽/м²
от 187 509 ₽/мес
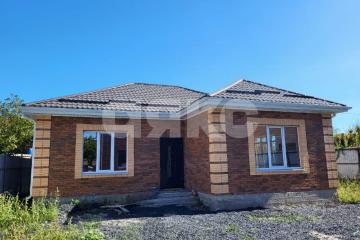
Дом 100 м² + 4 сот., 1 эт.
Батайск, ул. Клары Цеткин
8 700 000 ₽
87 000 ₽/м²
от 48 060 ₽/мес
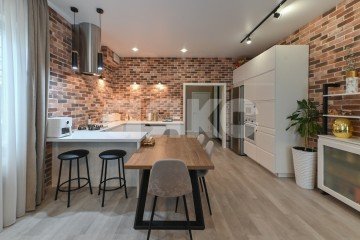
Дом 125 м² + 4 сот., 1 эт.
Батайск, мкр. жилой комплекс Солнечный, пр-д Казачий, 177
20 000 000 ₽
160 000 ₽/м²
от 187 509 ₽/мес
Хотите купить дом в ипотеку в Батайске? В базе ayax.ru подобраны только реальные объявления. Цены от 4 500 000 до 23 500 000 рублей. Средняя стоимость метра 92 088 руб. Есть варианты площадью до 478 м². Первоначалка от 10%. Лучшие ипотечные кредиты на дома по Батайске с адресами, фото, планировками и ценами.
FAQ
Как выбрать дом в ипотеку?
При подборе жилья с привлечением кредитных средств важно заранее уточнить требования банка к объекту. В Краснодаре финансовые организации предпочитают строения из кирпича или блока на капитальном фундаменте, имеющие статус жилых. Обращайте внимание на наличие всех коммуникаций и отсутствие незаконных перепланировок. Лучше выбирать лоты от аккредитованных застройщиков, так как это упрощает процедуру одобрения и позволяет рассчитывать на льготные процентные ставки по госпрограммам.
Какие документы нужны для покупки дома в ипотеку?
Для оформления сделки потребуются выписки из ЕГРН на здание и землю, технический паспорт и межевой план. Обязателен отчет о независимой рыночной оценке, который подтвердит залоговую стоимость объекта для финансовой организации. Продавец должен предоставить правоустанавливающие документы и справки об отсутствии задолженностей по налогам и коммунальным платежам. Если задействованы социальные выплаты, список дополняется соответствующими сертификатами и разрешениями от органов опеки.
На что обратить внимание при выборе дома в ипотеку?
Изучите юридический статус участка под строением — категория ИЖС является наиболее предпочтительной для кредиторов в этом сегменте. Проверьте соответствие фактических границ забора данным в кадастровом плане, так как любые наложения могут стать причиной отказа в выдаче займа. Также убедитесь, что все инженерные системы исправны и официально заведены в здание. Важно оценить транспортную доступность, поскольку ликвидность объекта на локальном рынке напрямую влияет на решение оценочной компании.
От чего зависит стоимость дома в ипотеку?
Прайс в данной категории недвижимости определяется аккредитацией девелопера и типом кредитного продукта. Объекты, попадающие под действие семейной или сельской программ, могут стоить немного выше из-за высокого спроса на льготные условия. Также на итоговую сумму влияет стадия готовности: готовое жилье с отделкой от застройщика обходится дороже, но позволяет включить расходы на ремонт в тело кредита. В регионе на цену также влияют наличие сетевого газа и качественное благоустройство придомовой территории.
Сколько занимает сделка по дому в ипотеку?
Весь процесс от подачи заявки до получения ключей обычно длится от двух до четырех недель. Основное время уходит на подготовку оценочного альбома и его проверку юридическим отделом — это занимает около 5–7 рабочих дней. Сама регистрация перехода права собственности в государственных органах при электронной подаче документов проходит за 2–3 дня. Если сделка совершается в рамках договора долевого участия в строящемся комплексе, сроки могут сократиться за счет отлаженного взаимодействия застройщика с банками.
 Мы, как и вы, ценим уют и безопасность. Чтобы наш сайт подстраивался под ваши нужды, как идеальный дом, мы используем cookies